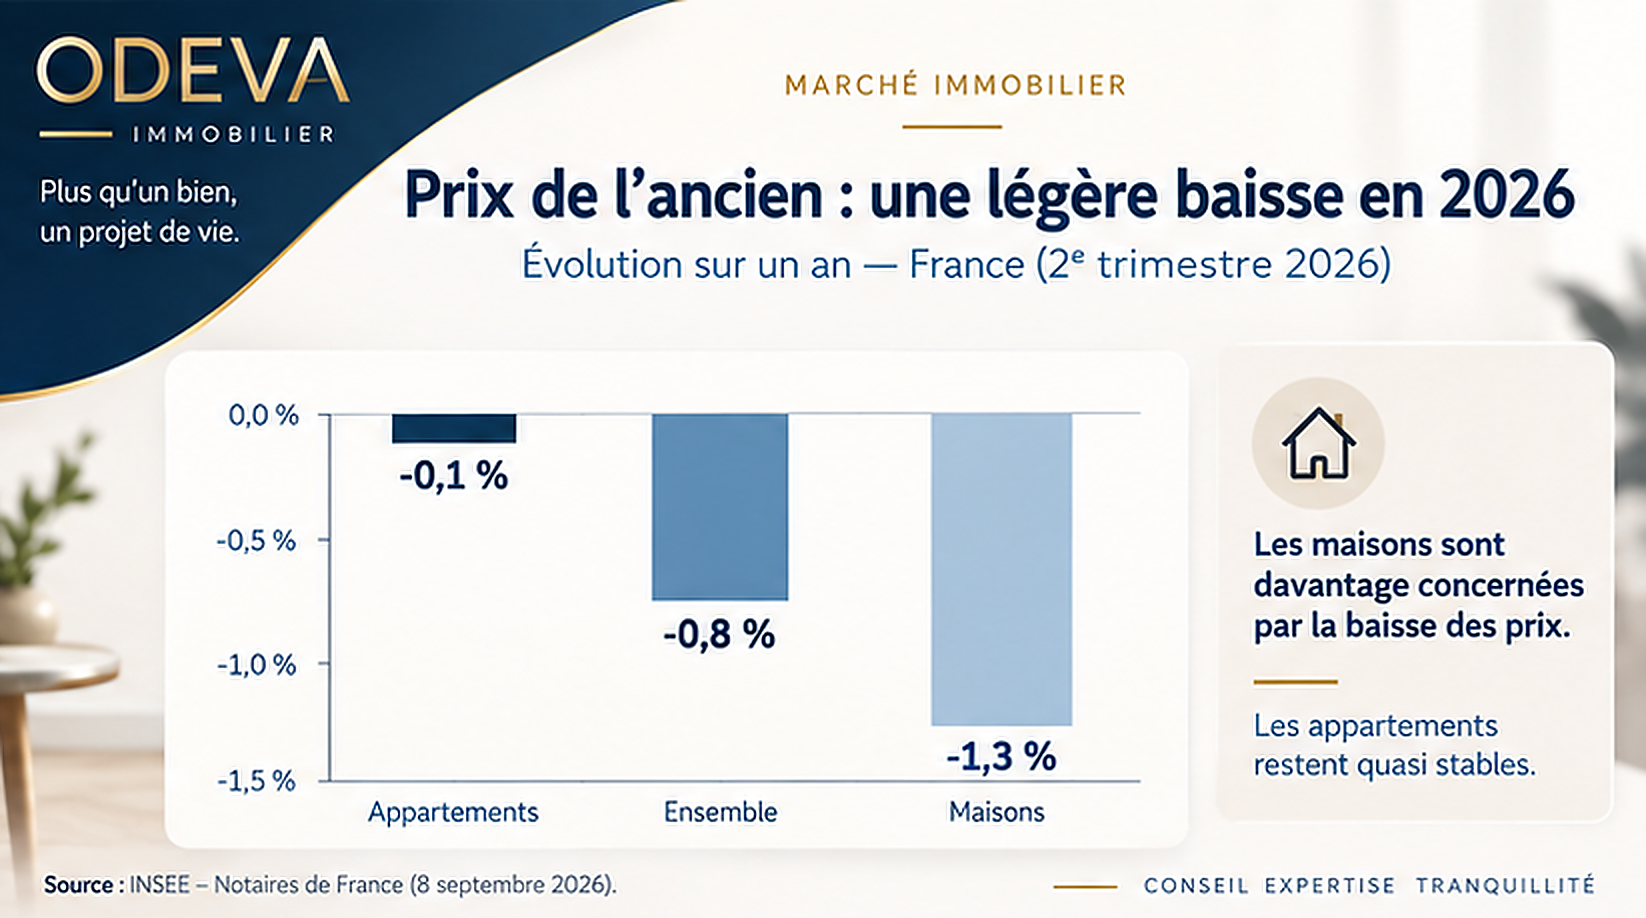
- Le marché immobilier reste actif : 958 000 transactions de logements anciens ont été enregistrées sur 12 mois à fin juin 2026.
- Les prix de l'ancien reculent légèrement : -0,8 % sur un an en France, avec une baisse plus marquée pour les maisons (-1,3 %).
- Les acquéreurs négocient davantage et prennent plus de temps pour comparer les biens.
- Le crédit immobilier reste un élément important du budget des acheteurs, avec un taux moyen de 3,31 % en août 2026.
Le marché immobilier est-il vraiment à l'arrêt ?
Non. Même si le marché est aujourd'hui plus exigeant, les transactions immobilières continuent.
À fin juin 2026, 958 000 ventes de logements anciens avaient été enregistrées au cours des 12 derniers mois. À titre de comparaison, ce chiffre était de 953 000 fin mars 2026 et de 952 000 fin décembre 2025.
Les volumes sont donc relativement stables. Cela signifie que des acheteurs sont toujours présents sur le marché. En revanche, ils disposent souvent de davantage de choix, comparent davantage les biens et sont plus attentifs au prix demandé.
Les prix de l'ancien baissent-ils ?
Les derniers chiffres publiés par l'INSEE et les Notaires de France montrent une légère correction du marché.
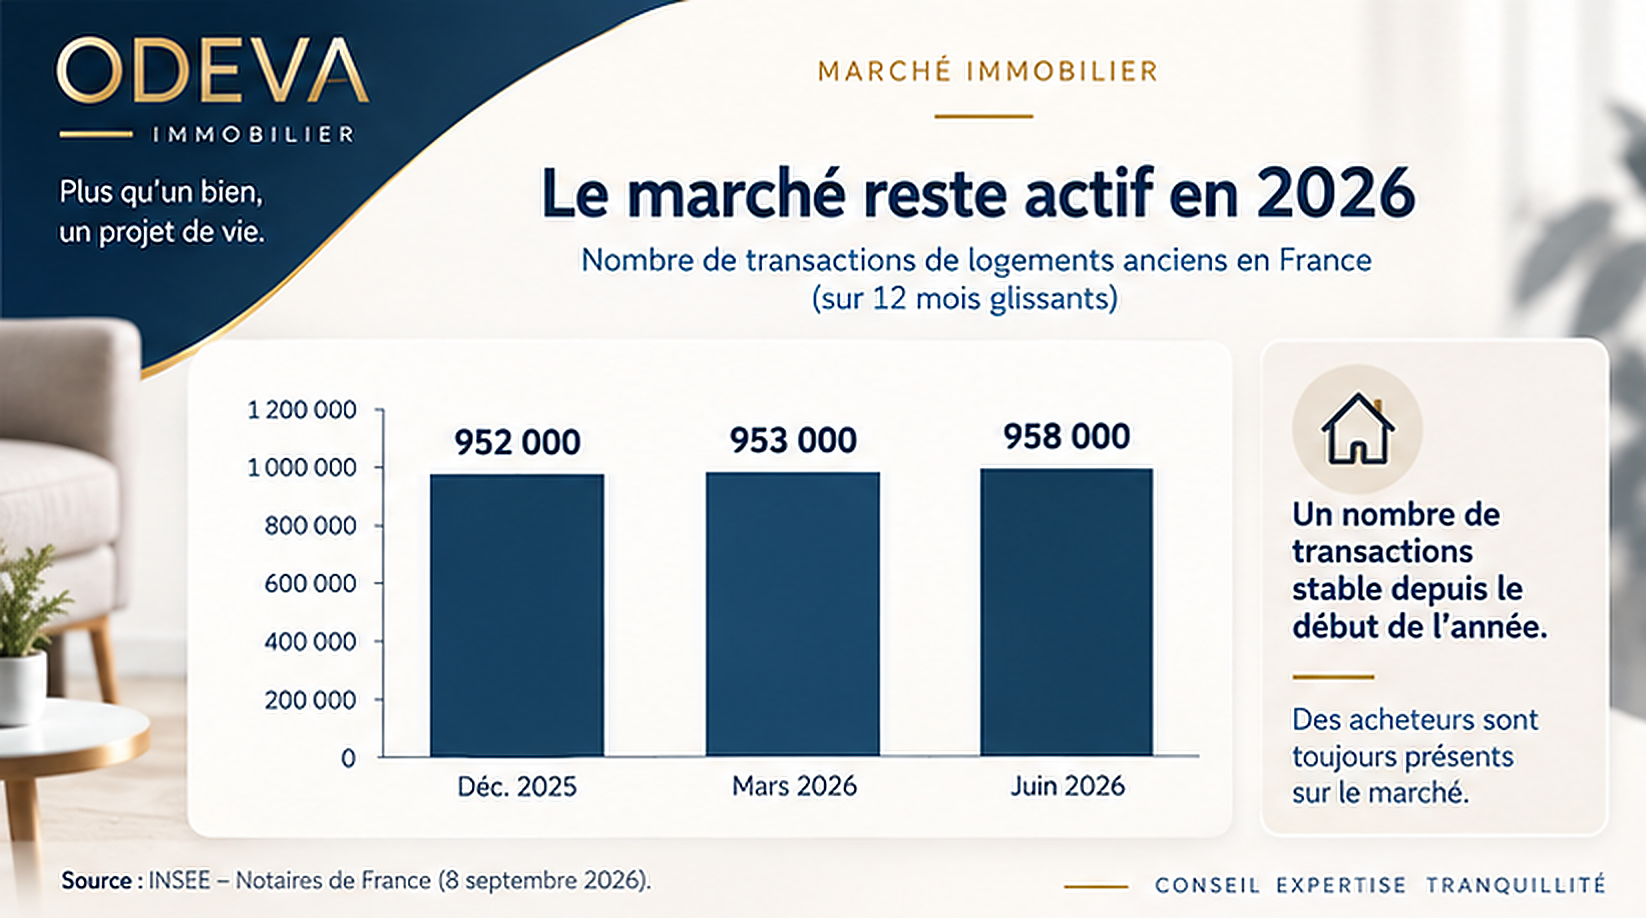
Au deuxième trimestre 2026, les prix des logements anciens ont reculé de 0,8 % sur un an en France.
Cette évolution n'est toutefois pas identique selon le type de logement. Les prix des appartements restent quasiment stables, avec une évolution de -0,1 % sur un an, tandis que les maisons enregistrent une baisse moyenne de -1,3 %.
Ces chiffres décrivent une évolution moyenne du marché national. Ils ne signifient pas qu'une maison en particulier a automatiquement perdu 1,3 % de sa valeur.
La valeur réelle d'un bien dépend toujours de nombreux critères : son emplacement, son état, son terrain, ses prestations, les travaux éventuels, son DPE, son environnement et bien sûr les biens comparables réellement proposés ou vendus dans son secteur.
Pourquoi le prix de départ devient-il si important ?
Le marché actuel laisse davantage de place à la négociation.
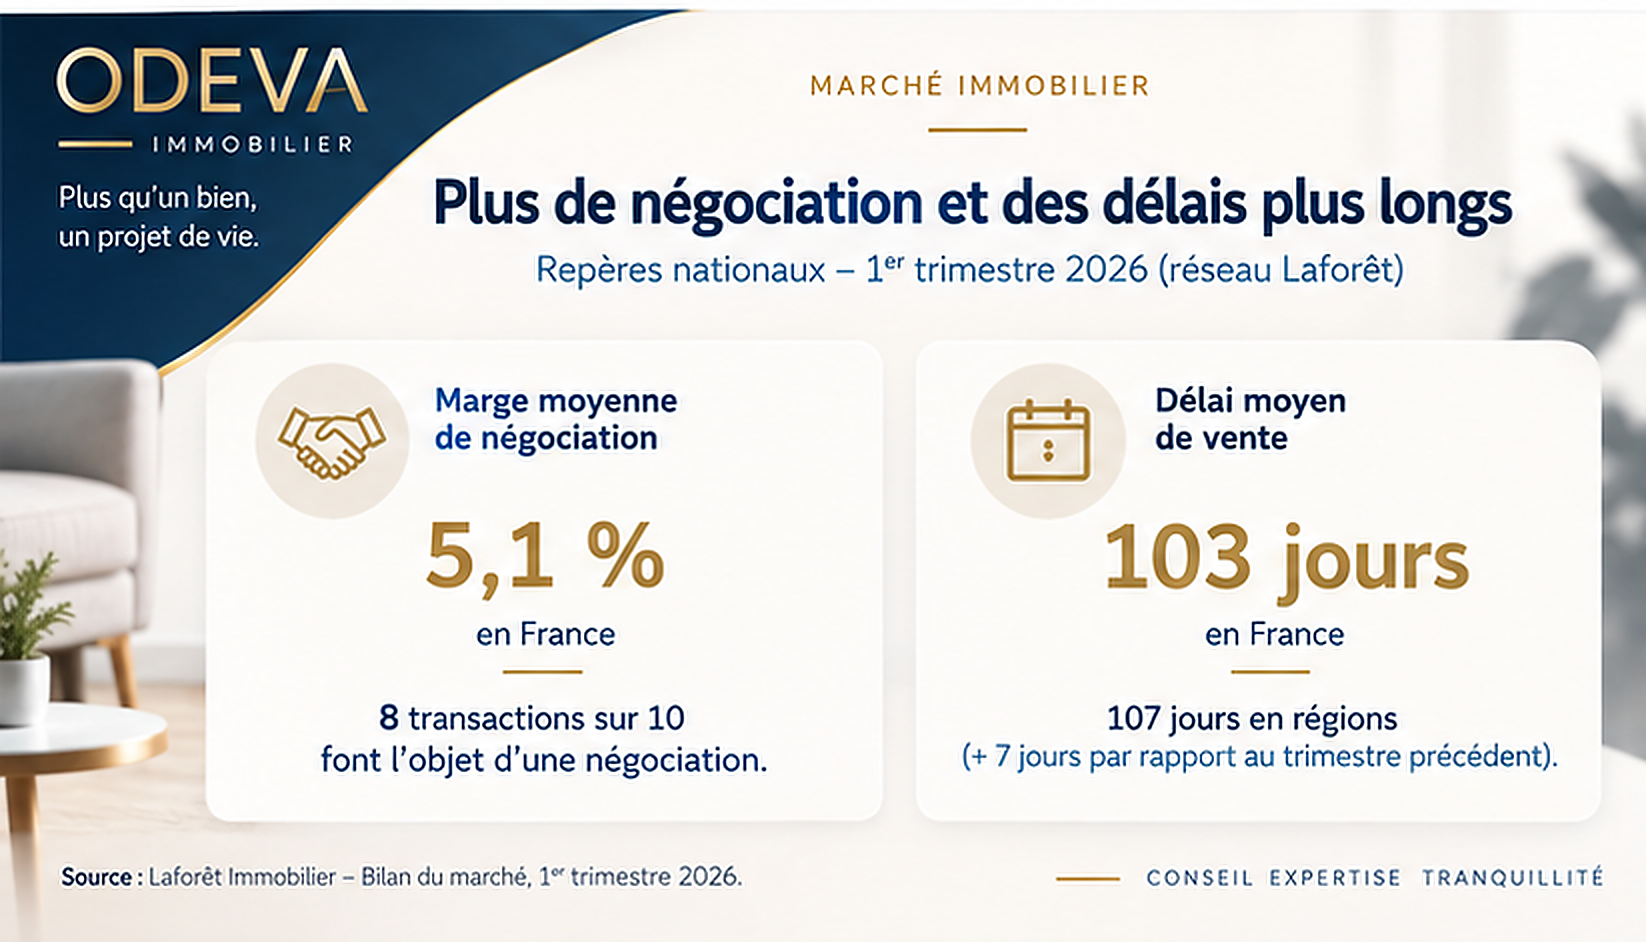
Au premier trimestre 2026, le réseau Laforêt constatait une marge moyenne de négociation de 5,1 % au niveau national. Le même observatoire indiquait également qu'environ 8 transactions sur 10 faisaient l'objet d'une négociation.
Le délai moyen de vente observé par ce réseau atteignait environ 103 jours en France.
Ces données ne signifient évidemment pas qu'un bien mettra exactement 103 jours à se vendre ou qu'il faudra systématiquement accepter une baisse de 5 %.
Elles montrent en revanche que les acquéreurs disposent aujourd'hui de davantage de temps pour comparer les annonces, visiter plusieurs biens et négocier.
C'est pourquoi afficher volontairement un bien nettement au-dessus de sa valeur de marché « pour essayer » peut devenir contre-productif. Un bien trop cher risque de ne pas déclencher suffisamment de visites pendant les premières semaines de commercialisation, alors que c'est généralement la période où une nouvelle annonce bénéficie de la plus forte attention.
Le crédit immobilier joue également un rôle important
Le prix d'un bien n'est pas le seul élément pris en compte par un acquéreur. Pour une grande partie des acheteurs, la capacité d'achat dépend directement du financement bancaire.
Selon l'Observatoire Crédit Logement / CSA, le taux moyen des crédits immobiliers s'établissait à 3,31 % en août 2026, toutes durées confondues.
Dans le détail, les taux moyens constatés étaient de :
- 3,14 % sur 15 ans,
- 3,27 % sur 20 ans,
- 3,35 % sur 25 ans.
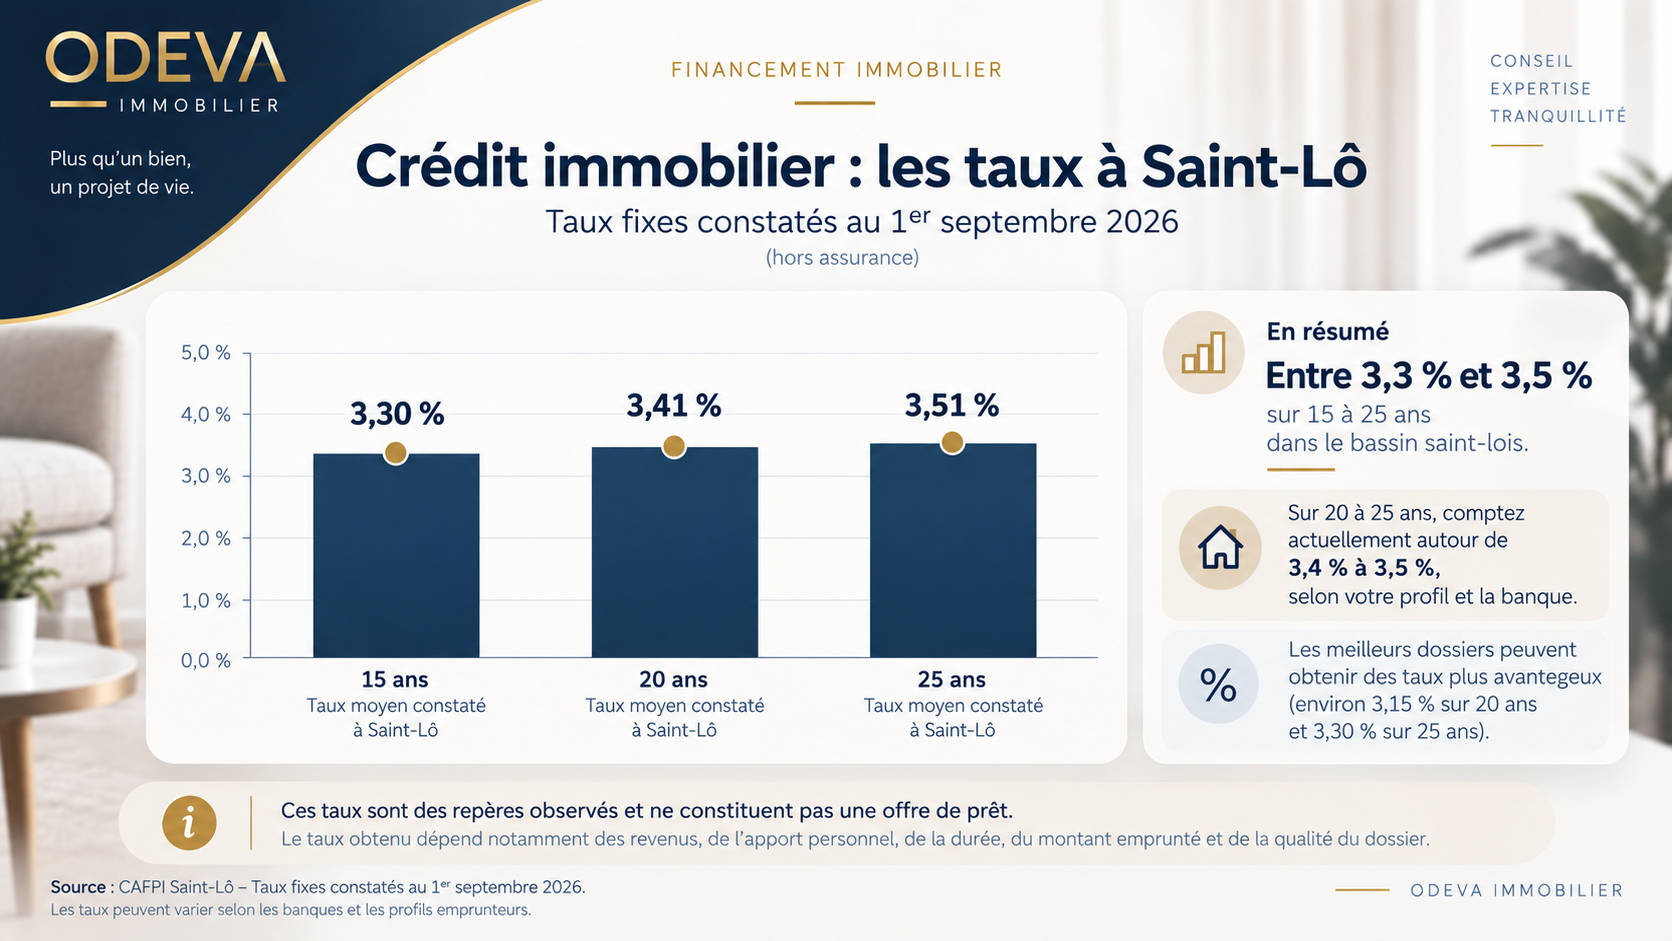
À revenus identiques, une hausse du coût du crédit peut réduire la somme qu'un ménage est capable d'emprunter.
Pour un vendeur, cela signifie qu'il faut également tenir compte de la capacité financière réelle des acheteurs présents sur le marché au moment de la mise en vente.
Alors, qu'est-ce qu'un « bon prix » ?
Le bon prix n'est pas forcément le prix le plus bas.
Ce n'est pas non plus automatiquement le prix le plus élevé que l'on puisse afficher sur un portail immobilier.
Un prix cohérent est celui qui peut être défendu objectivement en tenant compte du marché actuel, des biens réellement comparables et des caractéristiques propres au logement.
- Les transactions immobilières continuent.
- Les prix de l'ancien reculent légèrement au niveau national.
- Les maisons sont davantage concernées par cette baisse que les appartements.
- La négociation est redevenue fréquente.
- Ils ne donnent pas automatiquement la valeur d'une maison particulière.
- Une moyenne nationale ne remplace pas l'analyse du marché local.
- Le prix au m² ne suffit pas à déterminer la valeur d'un bien.
- Chaque vente dépend de l'emplacement, de l'état et des caractéristiques du logement.
Pourquoi nous ne publions pas simplement un prix au m² ?
Les sites immobiliers publient régulièrement des prix moyens au mètre carré. Ces données peuvent constituer un repère, mais elles doivent être utilisées avec prudence.
Deux maisons situées dans une même commune peuvent présenter des valeurs très différentes en fonction de leur emplacement précis, de leur état, du terrain, des travaux à prévoir, de leurs prestations ou encore de leur performance énergétique.
Il existe également une différence entre un prix affiché dans une annonce, un prix de vente réellement négocié, un montant net vendeur, un prix incluant les honoraires d'agence et le coût global d'une acquisition avec les frais d'acte.
Pour cette raison, nous préférons utiliser les prix moyens au m² comme un indicateur parmi d'autres et non comme une estimation automatique d'un bien.
Notre démarche chez ODEVA
Dans l'immobilier, un chiffre sorti de son contexte peut rapidement devenir trompeur.
Notre choix est donc de distinguer les données officielles, les baromètres professionnels et notre connaissance du marché local.
Notre rôle n'est pas de communiquer le chiffre le plus séduisant, mais de donner aux vendeurs et aux acquéreurs des éléments leur permettant de comprendre le marché et de prendre une décision éclairée.
Informations vérifiées au 15 septembre 2026. Les données nationales présentées dans cet article décrivent des tendances générales et ne constituent pas une estimation individuelle d'un bien. Sources : INSEE / Notaires de France — indices des logements anciens et volumes de transactions, publication du 8 septembre 2026 ; Observatoire Crédit Logement / CSA — août 2026 ; Laforêt Immobilier — bilan du marché du 1er trimestre 2026.
ODEVA Immobilier · 15 octobre 2026
Restez informé
Recevez nos prochains décryptages immobiliers : marché, réglementation, financement et conseils pratiques.