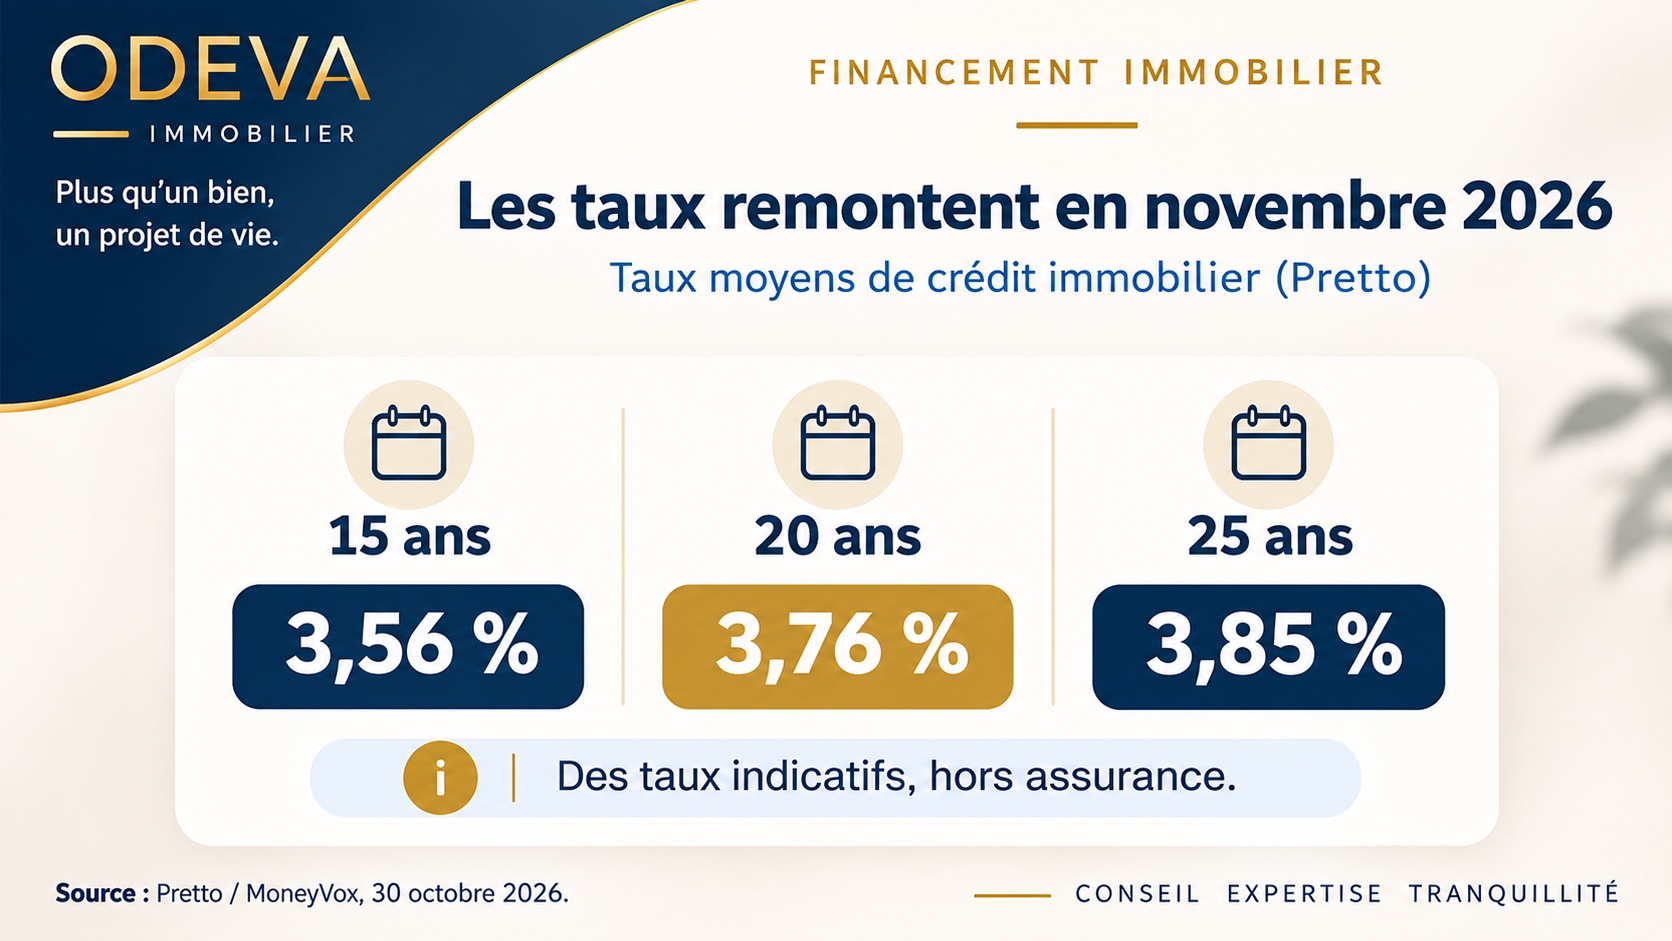
- Les barèmes de crédit repartent à la hausse en novembre 2026 : 3,76 % en moyenne sur 20 ans et 3,85 % sur 25 ans selon le courtier Pretto.
- Pour les ménages qui gagnent moins de 40 000 € nets par an, le taux moyen dépasse 4 % sur 25 ans.
- Sur 200 000 € empruntés sur 20 ans, passer de 3,66 % à 3,76 % représente environ 10 € de plus par mois, soit près de 2 500 € de plus au total.
- Le bon réflexe : faire chiffrer son projet avant de visiter et vérifier avec son notaire le taux prévu dans la condition suspensive de prêt.
Les taux de crédit remontent-ils vraiment ?
Oui. Les barèmes de novembre 2026 publiés par les principaux courtiers sont tous orientés à la hausse.
Selon Pretto, les taux ont progressé de 0,06 à 0,11 point en un mois. Le taux moyen atteint désormais 3,76 % sur 20 ans et 3,85 % sur 25 ans.
Les autres courtiers observent la même tendance, avec des niveaux légèrement différents :
| Durée | Pretto | Meilleurtaux | Cafpi |
|---|---|---|---|
| 15 ans | 3,56 % | 3,58 % | 3,40 % |
| 20 ans | 3,76 % | 3,71 % | 3,61 % |
| 25 ans | 3,85 % | 3,80 % | 3,75 % |
Barèmes publiés fin octobre pour novembre 2026 ; chiffres CAFPI observés en octobre et chiffres Pretto pour novembre. Périmètres différents selon les courtiers, hors assurance. Source : MoneyVox, 30 octobre 2026.

Ces chiffres sont des moyennes nationales. Le taux qui vous sera proposé dépend de votre profil : revenus, apport, stabilité professionnelle, durée du prêt.
Un point mérite d'être souligné : pour les ménages qui gagnent moins de 40 000 € nets par an, le taux moyen atteint 4,07 % sur 25 ans selon Pretto.
Combien coûte une hausse de 0,1 point ?
Prenons un exemple indicatif : un emprunt de 200 000 € sur 20 ans, hors assurance.
- À 3,66 %, la mensualité est d'environ 1 176 €.
- À 3,76 %, elle passe à environ 1 187 €.
La différence est d'environ 10 € par mois, soit près de 2 500 € sur la durée totale du prêt.
Un montant modeste chaque mois, mais qui s'additionne si les taux continuent de monter pendant que le projet reste en réflexion.
Allonger la durée du prêt : une solution qui a un prix
Pour garder des mensualités supportables, les banques allongent les prêts. Selon l'Observatoire Crédit Logement / CSA, la durée moyenne atteignait 21 ans au 3e trimestre 2026, et près d'un prêt sur deux courait sur 25 ans ou plus.
Sur notre exemple, passer de 20 à 25 ans à 3,85 % fait baisser la mensualité à environ 1 039 €. En contrepartie, vous payez des intérêts pendant cinq années supplémentaires.
Le bon critère de comparaison n'est donc pas seulement la mensualité, mais aussi le coût total du crédit.
- Les taux remontent depuis plusieurs mois.
- Les banques allongent les durées de prêt.
- Les taux proposés peuvent varier fortement selon les revenus et le dossier.
- Les écarts entre établissements restent importants.
- Faire simuler votre capacité d'emprunt dès maintenant.
- Comparer plusieurs durées et plusieurs banques.
- Passer par un courtier si votre profil est plus fragile.
- Préparer un dossier complet pour gagner du temps.
Comment sécuriser votre achat ?
- Faites chiffrer votre projet avant de visiter, par votre banque ou un courtier, sur deux ou trois durées. Comparer les propositions de plusieurs établissements, directement ou avec un courtier, permet d’évaluer les conditions adaptées à votre dossier.
- Vérifiez avec votre notaire le taux maximum prévu dans la condition suspensive du prêt. Cette clause doit être cohérente avec votre plan de financement et les conditions bancaires, afin d’éviter les incompréhensions en cas de refus.
- Intégrez la taxe foncière à votre budget. C'est une charge annuelle qui s'ajoute à la mensualité. Vous en serez redevable envers l'administration dès le 1er janvier suivant l'achat ; un prorata avec le vendeur peut être prévu dès l'acte de vente.
- Pensez aux aides pour les travaux. Dans les 61 communes de Saint-Lô Agglo, la Maison de l'Habitat (68 rue du Neufbourg à Saint-Lô, 02 14 29 00 38) vous conseille gratuitement. Contactez-la avant de signer les devis.
Faut-il attendre une baisse des taux ?
Personne ne peut prédire l'évolution des taux, et les derniers chiffres vont plutôt dans le sens d'une hausse.
Le plus sûr reste de connaître dès maintenant votre capacité d'emprunt réelle. Vous pourrez ensuite décider sereinement, avec des chiffres concrets plutôt qu'avec des suppositions.
Notre accompagnement chez ODEVA
Vous cherchez un bien dans le secteur de Condé-sur-Vire et de Saint-Lô ? Nous vous aidons à cibler les biens adaptés à votre budget réel et à préparer une offre solide.
Parlons de votre projet : 02 33 55 11 45 ou nous contacter.
Données et textes consultés le 2 novembre 2026. Les taux présentés sont des moyennes nationales hors assurance et ne constituent pas une offre de prêt. Les simulations sont indicatives. Sources : MoneyVox, barèmes du 30 octobre 2026 ; Observatoire Crédit Logement / CSA, octobre 2026 ; Saint-Lô Agglo.
ODEVA Immobilier · 6 novembre 2026
Restez informé
Recevez nos prochains décryptages immobiliers : marché, réglementation, financement et conseils pratiques.